«Ya está en un DEX», ¿eso es un listado? Cómo comprobar quién creó el pool y cuánto puso
En el chat llega el mensaje de siempre: «Ya está en PancakeSwap, se compra directo». Dicho así suena a que la moneda pasó algún filtro, como cuando un exchange grande anuncia que la lista.
Esa frase sola no demuestra que nadie la haya revisado. En protocolos de exchange descentralizado (DEX) como Uniswap V2, cualquier dirección puede crear un pool, y crear un pool vacío, depositarle liquidez y que la web del exchange permita operarlo son tres cosas distintas. Lo que sí se puede averiguar es qué dirección envió la transacción que creó el pool, cuándo ocurrió y cuánto se depositó la primera vez. Si los registros están completos, todo eso se lee en la cadena; si hay llamadas indirectas o falta algún dato, se anota como «pendiente de verificar» y se sigue.
Por qué crear un pool en Uniswap V2 no es que «lo listen»
El anuncio de listado de un exchange centralizado y la transacción que crea un pool en un protocolo sin permisos son pruebas de naturaleza distinta. La función de Uniswap V2 revisada aquí no pide autorización a quien la llama; eso no autoriza a suponer que todos los DEX funcionen igual.
La documentación para desarrolladores de Uniswap describe el protocolo como un conjunto de contratos inteligentes que permiten a cualquiera intercambiar, aportar liquidez o crear mercados nuevos directamente en la cadena. Habla de lo que permite el protocolo, no de qué tokens muestra o deja operar la web (consultada en octubre de 2026).
En el código fuente del contrato fábrica de Uniswap V2, la función createPair comprueba tres cosas: que las dos direcciones de token no sean iguales, que ninguna sea la dirección cero y que ese par todavía no tenga pool. No hay ninguna condición sobre quién la llama. Dentro de una misma fábrica, un par de tokens solo puede tener un pool; con otro activo de cotización, o en otra fábrica, puede haber más. Y los pools de V2 que «cotizan en ETH» en realidad usan WETH, la versión envuelta de ETH.
Todo el ejemplo de abajo es Uniswap V2 en Ethereum. En otra red u otro DEX hay que volver a comprobar la dirección de la fábrica, la versión y quién puede llamar a la función de creación; que la página se parezca no basta para trasladar la conclusión.
La web del exchange es otra capa con sus propias reglas. La política de tokens no admitidos de Uniswap Labs dice expresamente que su interfaz puede restringir la interacción con ciertos tokens y sus pools. O sea: que exista un pool en la cadena no garantiza que la web lo encuentre ni que deje operar, y que aparezca en el buscador tampoco dice nada bueno del proyecto. No te quedes con el resultado de búsqueda; abre el pool y comprueba la dirección del contrato.
Primero, saber de qué contrato te están hablando
Puede haber muchos tokens con el mismo nombre y el mismo logo. Lo primero es fijar la red y la dirección del contrato del token; el pool viene después.
Si buscas por nombre en un DEX, es fácil que salgan varios resultados idénticos. Por eso el primer paso no es mirar el pool, sino pedirle a quien te recomendó la moneda la dirección del contrato del token y compararla con la que publican la web oficial y las cuentas oficiales del proyecto. Si las tres coinciden, sigues.
Con la dirección en la mano, lista en un agregador de pares todos los pools de esa moneda y quédate con el de más liquidez como pool principal. Cómo elegirlo, y la trampa de que haya más de uno, ya está explicado en el primer paso de ¿la liquidez está bloqueada? Cómo comprobarlo. Aquí toca otra cosa: reconstruir de dónde salió ese pool.
Dónde ver la transacción que creó el pool, y por qué «Creator» muestra la fábrica
Si abres en Blockscout la dirección del pool de Uniswap V2 de este ejemplo, el campo Creator muestra el contrato fábrica. La pista útil está en la transacción enlazada al lado: ahí se ven From, To y la ruta de llamadas. Una dirección, de todos modos, no equivale a una persona ni a un equipo.
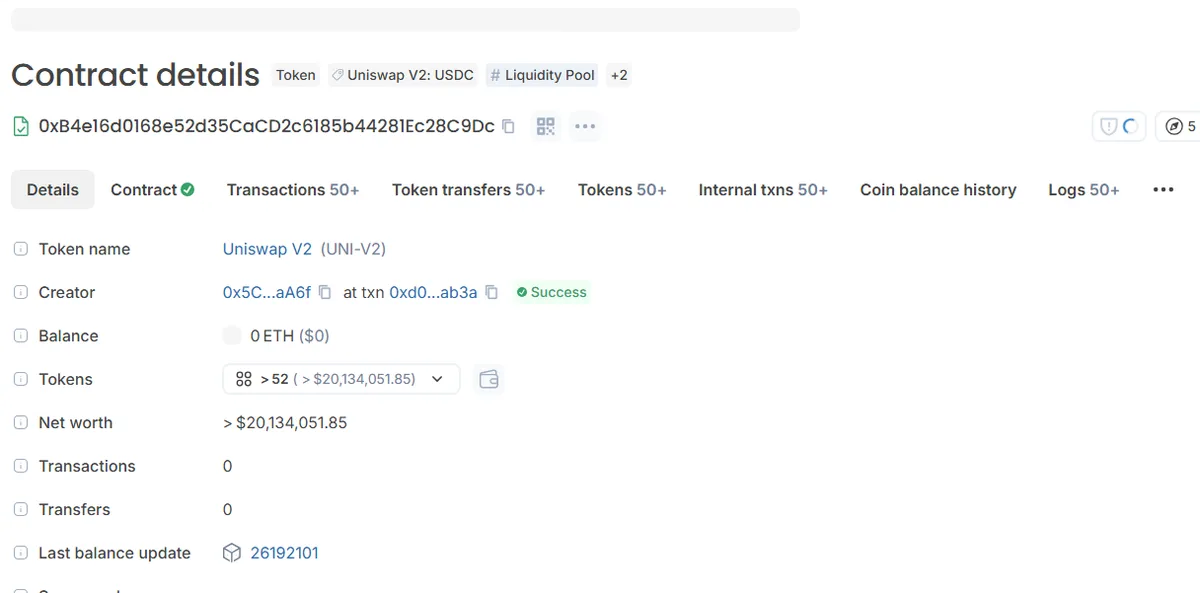
En ese pool, el Creator es 0x5C69bEe7…cc5aA6f, la fábrica de Uniswap V2 en Ethereum. Todo pool creado a través de esa fábrica muestra lo mismo en ese campo, así que para ti no distingue nada.
Lo que sirve es la transacción. Haz clic en el hash que aparece tras «at txn» y, en el detalle, revisa tres campos:
- From: la dirección que envió la transacción. Anótala. Si hubo una billetera inteligente, un servicio que paga el gas por otro o un contrato intermedio, puede que no sea la dirección que aportó los activos, y en ningún caso es por sí misma la identidad del proyecto.
- To y el nombre del método: si To es la fábrica V2 verificada y el método es
createPair, la transacción creó el pool directamente. Si To es el contrato router de V2, hay que mirar el método de añadir liquidez y el eventoPairCreateden los logs: el código del router crea el pool si todavía no existe antes de añadir la liquidez. Si To es cualquier otro contrato, sigue las llamadas internas o la traza hasta dar con la llamada a la fábrica, y anota por separado quién envió la transacción y qué contratos hubo en medio. Si no queda claro, márcalo como «sin verificar». - Marca de tiempo y número de bloque: el día en que nació el pool.
En la transacción de creación del pool de la captura, From es 0xf94e5C…3B33e85d, To es la fábrica y el método es createPair. Según la API pública de Blockscout, ocurrió el 5 de mayo de 2020 a las 20:22:25 UTC, en el bloque 10008355 (consultada en octubre de 2026). Con esto se confirma que esa dirección llamó directamente a la fábrica; quién está detrás de ella es otra pregunta que esto no responde.
En Etherscan y BscScan los nombres cambian un poco: suele estar en el resumen de la página del contrato, como Contract Creator o algo parecido, también con un enlace a la transacción.
Con la dirección creadora en la mano, tres cruces
Comparar la dirección que creó el pool con el despliegue del token, con las fechas de la promoción y con su propio historial da pistas de relación. Que dos direcciones se crucen hay que seguir investigándolo; no es una identidad real.
¿Es la misma dirección que desplegó el token?
Vuelve a la página del contrato del token, abre la transacción de despliegue junto a Creator y revisa quién la envió, igual que antes. Si ese Creator también es una fábrica, no sirve comparar direcciones de fábrica. Si las dos transacciones las envió directamente la misma dirección, puedes apuntar «misma dirección para desplegar y para crear el pool». Eso no se parece en nada a que una plataforma haya elegido el proyecto, y tampoco prueba por sí solo quién controla esa dirección.
Que sean direcciones distintas tampoco significa que haya controladores distintos. Revisa de dónde recibieron fondos la dirección que creó el pool y la que añadió la primera liquidez, y si el dinero vino de la dirección de despliegue. Un origen común de fondos es una pista, pero la billetera caliente de un exchange le envía dinero a muchísimos usuarios que no tienen nada que ver entre sí, así que eso solo no basta para hablar de un mismo equipo: hay que mirar también la ruta de las transferencias, las fechas, las etiquetas de las direcciones y lo que hicieron después.
¿Cuánto tiempo pasa entre la creación y la campaña?
Un pool con un historial largo de operaciones no ofrece la misma información que uno recién creado que ya están empujando en todos los grupos. Al pool nuevo le falta justamente eso, historial propio. Si el token se emitió antes, o si tuvo pools anteriores u otros mercados, hay que buscarlo aparte: la fecha del pool nuevo no es la fecha de emisión del token.
¿Qué más hizo esa dirección antes?
Abre la lista de transacciones de la dirección creadora y baja. Si en poco tiempo desplegó varios tokens distintos y le creó un pool a cada uno, o si se la ve retirando liquidez de otros pools, son hechos que vale la pena anotar. En el otro extremo, una dirección nueva que solo hizo esto no aporta contexto: se anota «sin historial» y no cuenta como punto a favor.
Dirección del pool, y de qué DEX y qué versión es.
Hash de la transacción de creación, la dirección From y los contratos intermedios; si no se pueden seguir, «pendiente de verificar».
Quién envió la transacción que desplegó el token y si coincide con la línea anterior; los orígenes de fondos comunes, solo como pista.
Fecha de creación del pool, y cuántos días antes de que te hablaran de la moneda.
Lo que entró la primera vez: cuántos tokens, cuánto WETH, WBNB o stablecoin, y qué dirección puso realmente los fondos (dónde verlo, en la sección siguiente).
Cuánto se depositó la primera vez, y cómo salen de ahí el precio inicial y la FDV
Crear un pool vacío no fija ningún precio. En un pool V2, el primer depósito exitoso de los dos activos deja unas reservas cuya proporción es el precio de intercambio. Ese precio por el suministro circulante da una estimación de la capitalización; por el suministro total, la valoración totalmente diluida (FDV). Ninguna de las dos cifras es dinero que se pueda sacar del pool.
Desde el bloque de creación, recorre los Logs del pool hasta el primer evento Mint exitoso. Puede estar en la misma transacción que la creación o mucho después, y no tiene por qué haberlo financiado la dirección creadora. El código del contrato del pool registra lo que realmente recibió en amount0 y amount1. Pásalos a unidades con los decimales de token0 y token1, y contrástalos con las transferencias de esa transacción y con el primer Sync de reservas; no copies lo que el usuario dijo que iba a depositar. El ETH que entra por el router revisado aquí se convierte antes en WETH; en otra red hay que comprobar cuál es el activo envuelto. El cálculo de abajo supone un token normal, sin impuesto por transferencia y sin depósitos adicionales.
Con números inventados: el suministro total es fijo, 1.000.000.000 de tokens. Tras el primer depósito, el pool recibió de verdad 50.000.000 de tokens y 2 WETH (envueltos a partir de 2 ETH), y todavía no hubo ninguna operación.
- Precio inicial = 2 ÷ 50.000.000 = 0,00000004 WETH por token. Es la proporción de reservas, no el precio al que se ejecutaría una venta grande.
- FDV = 0,00000004 × 1.000.000.000 = 40 WETH, estimada solo con el precio inicial de este pool.
- El activo de cotización que hay en el pool es 2 WETH. Fuera del pool quedan 1.000.000.000 − 50.000.000 = 950.000.000 tokens, el 95% del total; quién los tiene se mira aparte, en el registro de holders.
Esos 40 WETH son solo precio por suministro total: en el pool no hay 40 WETH esperando a quien venda. A qué precio se ejecutan las ventas de los tokens que están fuera, y con cuánto slippage, depende de las reservas reales y del tamaño de la orden; la cuenta está en liquidez y slippage. En qué manos está ese 95% es otra consulta: cómo leer la concentración de holders.
Si hoy el pool tiene un tamaño parecido al del inicio, eso no quiere decir que nadie haya participado. Puede que alguien entrara y saliera, y las reservas también se mueven con cada operación. Hay que revisar los Mint y Burn posteriores y las transferencias de activos, y anotar qué direcciones añadieron liquidez y cuáles la retiraron; comparar el tamaño en dos momentos no permite adivinar qué quería cada uno.
Terminada la consulta: en qué caso cae ese «ya está en un DEX»
Con lo anterior hecho, la frase del mensaje suele acabar en uno de estos tres casos. Ninguno te dice si comprar; dicen cuánto peso le queda a esa información.
- La misma dirección envió directamente el despliegue y la creación del pool, el pool es reciente, el primer depósito fue pequeño y no aparece liquidez añadida después. Lo único probado es que esa dirección se armó su propio mercado. El reparto, los desbloqueos y la concentración de holders se siguen revisando uno por uno; «está en un DEX» no se traduce en calidad del proyecto.
- El pool ya tiene cierta historia, otras direcciones añadieron liquidez más tarde y hay operaciones continuas. Se puede anotar «hay participación posterior registrada». Pero direcciones distintas no prueban participantes independientes, y el volumen se puede fabricar. Son datos para seguir revisando, no una revisión de ninguna plataforma.
- No aparece nada, o no cuadra. La dirección que te pasaron no tiene pool en la cadena, el contrato del token del pool no coincide con el de la web oficial, o no se encuentra la transacción de creación. Se anota «sin verificar» y, mientras tanto, esa información cuenta como si no existiera.
Si después te dicen «pronto la lista un exchange centralizado», eso se comprueba de otra manera: buscando en la sección de anuncios de ese exchange. Está explicado en ¿estar listado en un exchange grande significa que es seguro?
Preguntas frecuentes
Si la dirección que creó el pool no es la que desplegó el token, ¿quiere decir que el pool no lo hizo el proyecto?
No. Direcciones distintas no significan controladores distintos. Que los fondos hayan salido de la dirección de despliegue, o que ambas direcciones tengan un origen de fondos común, es una pista de relación; pero la billetera caliente de un exchange también envía dinero a muchos usuarios sin relación entre sí, así que eso solo no prueba que sea el mismo equipo. Hay que revisar además la ruta de las transferencias, las fechas, las etiquetas y lo que hicieron después.
Si la moneda aparece en el buscador de la web de un DEX, ¿la revisaron o la aprobaron?
Aparecer en el buscador no es un aval. Que el protocolo permita crear el pool y que la web lo muestre o deje operarlo son cosas distintas; la web de Uniswap Labs, por ejemplo, restringe los tokens que no admite. Además, al buscar por nombre pueden salir copias con el mismo nombre: hay que comprobar la dirección del contrato, la red y el pool.
Si no es Ethereum, o el pool no es del estilo Uniswap V2, ¿sirve el mismo método?
Las preguntas son las mismas: quién lo creó, cuándo y cuánto puso. Pero la estructura de los pools y los campos del explorador cambian de una red a otra y de un DEX a otro. Esta página solo revisó los contratos de Uniswap V2 en Ethereum y las páginas de Blockscout; para otros casos hay que seguir la documentación del DEX correspondiente.
Aviso de riesgo. Saber quién creó el pool solo explica de dónde sale el «ya está en un DEX»; no dice si la moneda vale algo. Quien haya creado el pool no cambia las restricciones que pueda tener el contrato ni impide que el precio caiga. Esta página explica cómo hacer la consulta, no habla de ningún proyecto concreto, y comprar o no es decisión tuya.